Nós crescemos ouvindo uma máxima que moldou as decisões financeiras de várias gerações. “Quem compra terra não erra”. A cultura brasileira consolidou a ideia de que imóvel é sinônimo de segurança e estabilidade. De certa forma, essa visão possui muito sentido prático. A solidez do tijolo traz um conforto inegável para quem passou décadas juntando recursos. Você passa na frente do prédio, vê o seu patrimônio de pé e sente que o seu esforço está protegido contra quebras bancárias e crises institucionais. Ninguém precisa brigar com esse senso comum, pois o mercado imobiliário realmente entrega uma proteção patrimonial muito palpável. O incômodo começa quando essa sensação de segurança leva a uma concentração exagerada. O verdadeiro problema não mora no fato de possuir imóveis, mas em depender deles para bancar o custo de vida.
Quem compra terra não erra. Será?
O calcanhar de Aquiles do mercado imobiliário tradicional reside na matemática da receita. Imóvel paga pouco. Se você observar os relatórios mensais do índice FipeZap, vai notar que o retorno médio de aluguel residencial no Brasil transita em torno de 0,4% a 0,5% ao mês em valores brutos. Quando você coloca as despesas reais na ponta do lápis, o cenário financeiro fica bem mais apertado para o proprietário. É preciso descontar o imposto de renda sobre o aluguel, o IPTU, a cota de condomínio durante os meses em que o espaço fica vazio e as manutenções estruturais inevitáveis que consomem boa parte da margem. O valor líquido que efetivamente cai na conta bancária frequentemente perde a corrida para a inflação oficial do país.
Quem concentra o patrimônio em propriedades com o objetivo de viver de renda passiva acaba perdendo poder de compra com o passar dos anos. Enquanto os custos do supermercado, da gasolina e do plano de saúde sobem degrau por degrau, o aluguel líquido não acompanha o mesmo ritmo de correção. O inquilino chora o reajuste e você acaba cedendo para não ver o imóvel vazio. Se compararmos os ganhos de forma direta, percebe-se que a remuneração de um imóvel costuma perder para aplicações tradicionais do mercado financeiro. O investidor imobiliário detém um ativo valioso no papel, todavia convive com uma renda passiva que empobrece a família em câmara lenta.
Outro fator que exige reflexão na hora de organizar os recursos é o tempo de resgate. O mercado imobiliário sofre com a falta de agilidade. Vender um apartamento pelo preço justo exige paciência e meses de negociação. Se você precisar de dinheiro rápido para cobrir uma urgência médica ou aproveitar uma oportunidade, vai ter que aceitar um deságio doloroso. Aqui, nós precisamos colocar as cartas na mesa com transparência. Alternativas fora do sistema bancário também possuem prazos de carência e retenção. Entrar em uma operação privada não substitui a função de um título de liquidez diária do seu banco. Aquele dinheiro que você pode precisar resgatar amanhã, deve ficar em instrumentos com saque imediato. A diversificação inteligente reconhece que cada parte do capital possui uma tarefa específica. O imóvel traz a solidez tangível, a renda fixa de liquidez diária traz o fôlego de curtíssimo prazo e os modelos alternativos entram no jogo para resolver a baixa remuneração do aluguel.
Para elevar a média de recebimentos mensais e compensar o rendimento tímido dos imóveis, muitos investidores pragmáticos buscam a economia produtiva. O modelo de Sociedade em Conta de Participação atende essa necessidade oferecendo um formato jurídico regulamentado com clareza pelo Código Civil Brasileiro. A estrutura da SCP viabiliza o ingresso em operações empresariais mantendo a total privacidade do participante. A pessoa atua como sócia do negócio sem a obrigação de trabalhar na linha de frente.
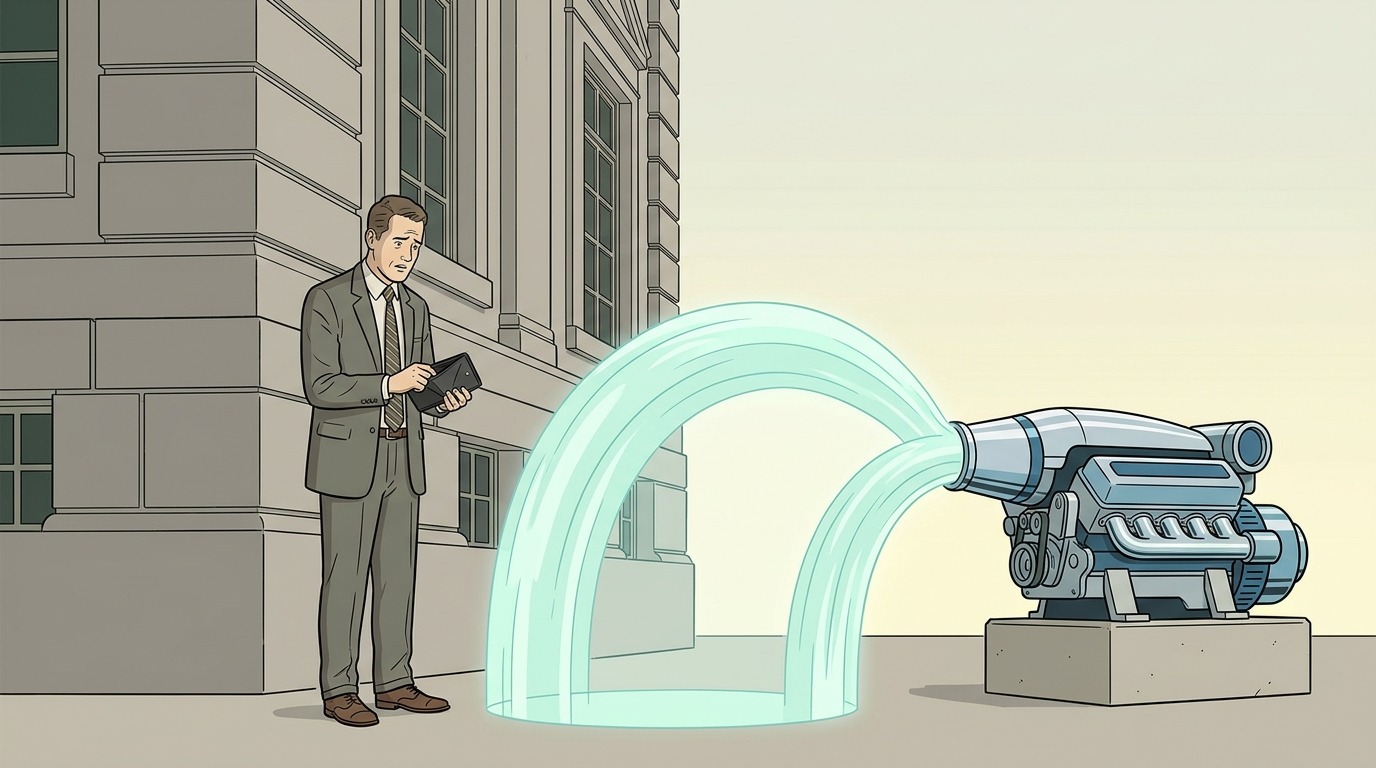
Na dinâmica conduzida pela FNCD Capital, a nossa equipe ocupa a cadeira de sócia ostensiva para operar tecnicamente com o spread de câmbio. Essa atividade cambial busca capturar margens seguras na diferença de valores entre moedas, gerando recebimentos previsíveis. Os dividendos chegam à conta bancária do sócio participante de forma consistente todo dia 10 de cada mês. O enorme diferencial dessa engrenagem frente ao aluguel de um apartamento é a eficiência da distribuição. O repasse acontece livre da cobrança de imposto de renda sobre os lucros distribuídos e não carrega as taxas de administração que costumam corroer o dinheiro nos bancos. Essa dinâmica cria o combustível financeiro ideal para complementar a renda passiva de quem detém propriedades físicas.
A alocação ideal para aportar nas operações da FNCD Capital costuma transitar entre dez e quinze por cento do seu capital global, variando de acordo com o seu apetite pessoal. Essa fatia isolada funciona como um motor de desempenho, que turbina a sua renda passiva isenta de impostos e equilibra o ganho conservador dos seus imóveis. Essa estrutura múltipla não expõe a base do seu patrimônio a riscos desnecessários. Nós conversamos abertamente com os clientes para ajudar a encontrar essa calibragem exata, respeitando a sua segurança e garantindo que o planejamento financeiro trabalhe a seu favor com previsibilidade real.
Baixe gratuitamente nossa cartilha Diversificação é lei e chame um de nossos consultores para entender qual a porcentagem sadia e sustentável que a FNCD Capital deve ter nas suas iniciativas de diversificação.