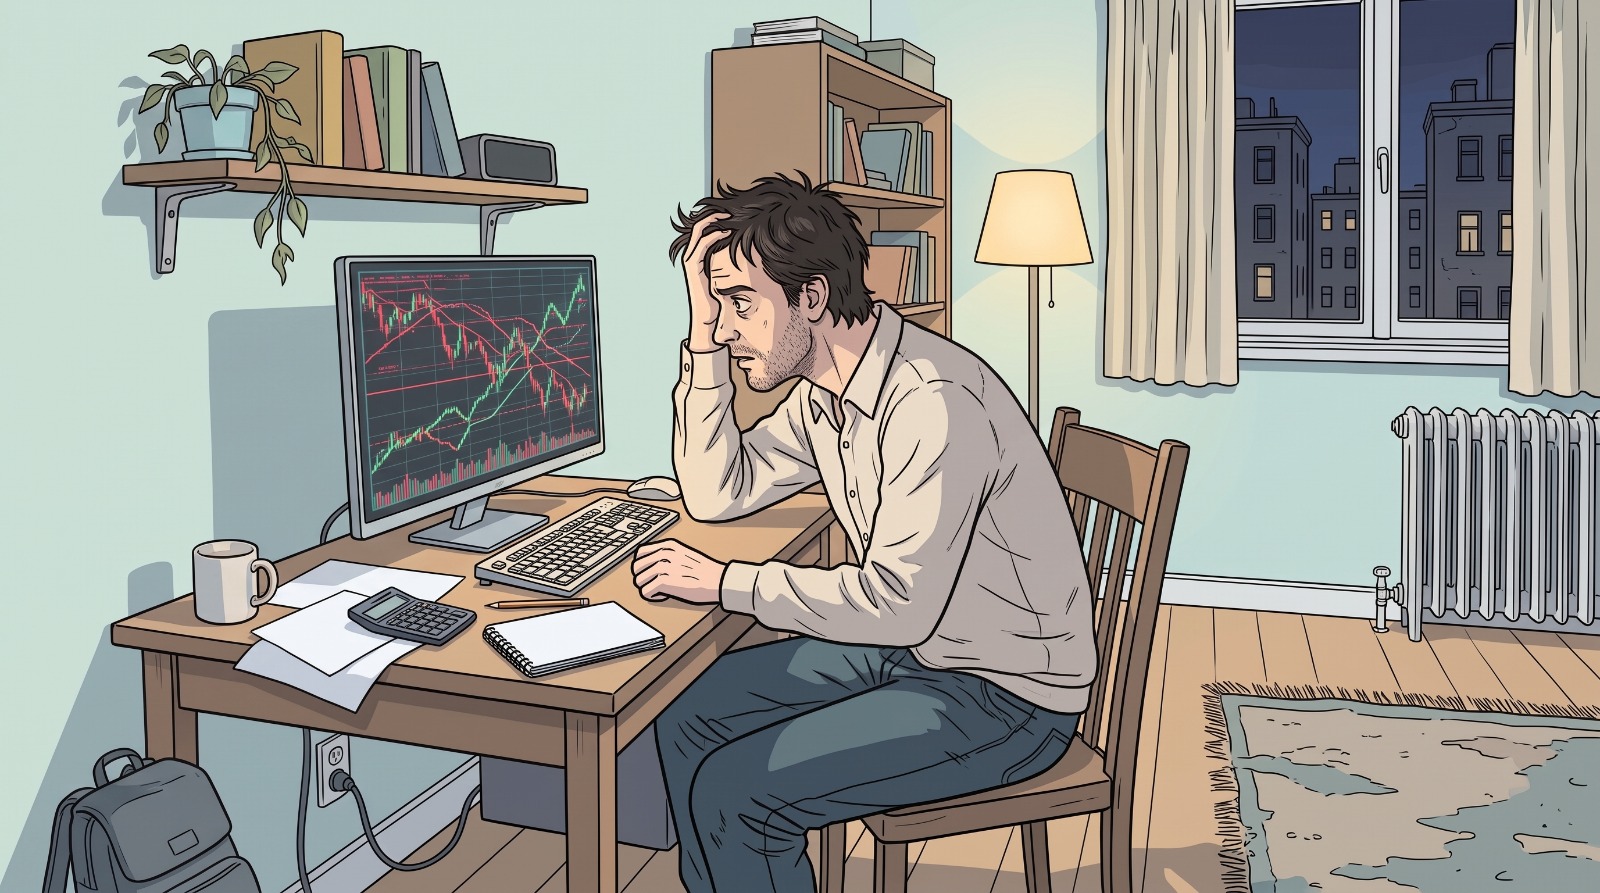
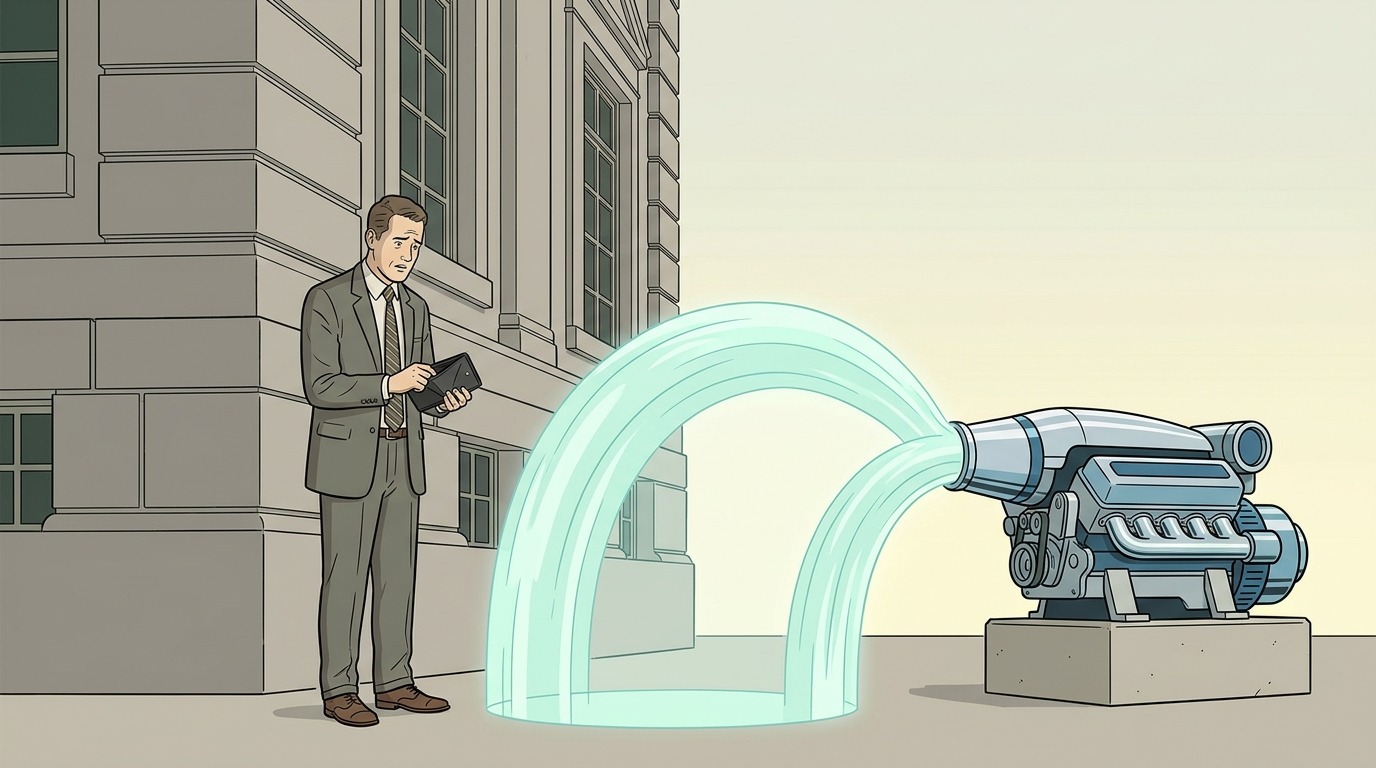
Você passa décadas trabalhando duro, guardando dinheiro e construindo uma base patrimonial sólida. Quando olha para seus bens, vê números na casa dos milhões. A sensação de dever cumprido bate à porta, recompensando o esforço de uma vida. Entretanto, quando você confere o saldo da conta corrente, percebe que o orçamento do mês está apertado. Este é o paradoxo do rico imobilizado, que vive com restrições no dia a dia. Isso acontece com frequência entre empresários e profissionais que amarram seu capital em ativos sem liquidez imediata. Você possui bons imóveis, equipamentos caros e participações em empresas de longo prazo. Falta, porém, dinheiro na mão para bancar um padrão de vida confortável ou aproveitar uma oportunidade imediata. O patrimônio existe, mas ele não está ao seu alcance.
“O desinvestimento forçado devora o seu tempo, corrói o seu orgulho e destrói o seu patrimônio.”
O perigo da falta de liquidez aparece quando a vida decide testar o seu planejamento. Um imprevisto familiar ou uma crise no seu setor de atuação exigem respostas financeiras rápidas. Se você não possui recursos líquidos disponíveis para cobrir uma urgência, acaba caindo na pior armadilha que um investidor pode enfrentar. O mercado apelidou esse fenômeno de desinvestimento forçado.
Esse processo destrutivo acontece quando você se vê obrigado a vender o ativo certo na hora errada. O mercado tem um faro muito apurado para a pressa alheia. Quando você coloca uma propriedade à venda com urgência para fazer caixa, os compradores avaliam o cenário e derrubam o preço sem qualquer cerimônia. Você engole o orgulho, aceita um deságio doloroso e entrega por um valor muito menor, algo que exigiu anos de sacrifício para ser erguido. A falta de caixa obriga famílias a liquidarem bens a preço de custo durante oscilações da economia. Em questão de semanas, uma emergência consome uma fatia considerável da riqueza simplesmente porque faltou organização para lidar com os solavancos (que sempre existem) no caminho.
“Liquidez, a sempre negligenciada liquidez, é o abismo que separa o investidor blindado daquele que perde tudo na crise.”
Muitos investidores tentam justificar essa falta de liquidez com o discurso de focar no longo prazo ou na estruturação da aposentadoria. Envolveria passar a juventude inteira imobilizando recursos para garantir um futuro tranquilo. Entretanto, quando chega o futuro, normalmente se descobre que a paz financeira não deriva apenas do volume acumulado. Ela depende do fluxo contínuo. Ter um estoque de dinheiro travado em escrituras pode gerar ansiedade e dependência, ao contrário do que se pensa. O planejamento financeiro maduro inverte essa lógica. Em vez de vender partes do seu patrimônio para cobrir um imprevisto, você precisa de um motor independente que gere dinheiro novo todos os meses.
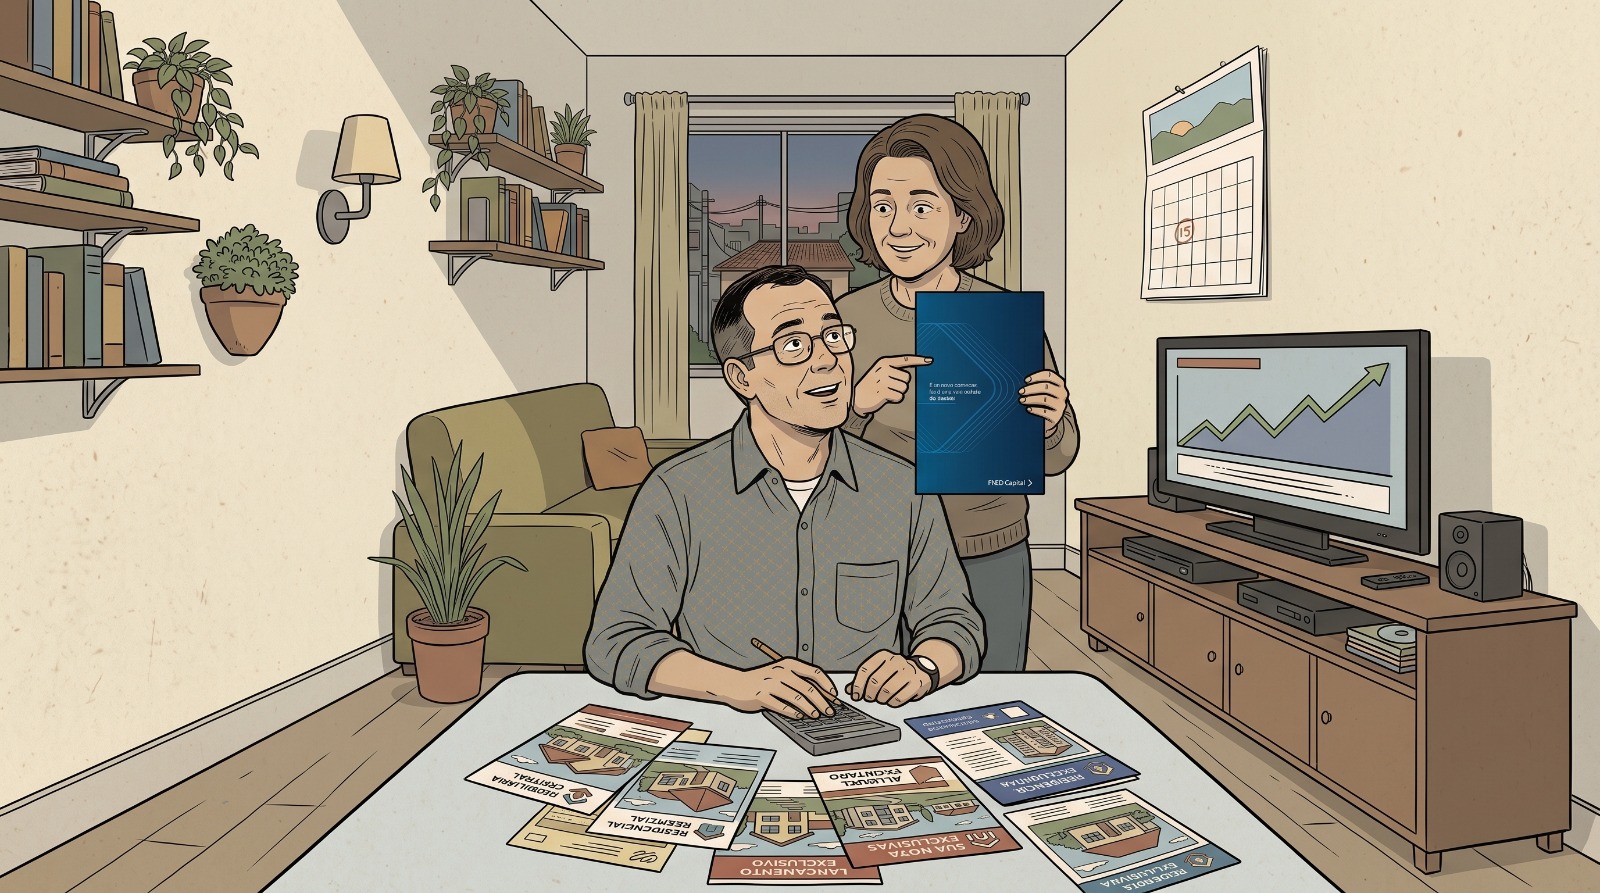
A solução para evitar o desinvestimento forçado passa por estruturar engrenagens conectadas à economia produtiva. O objetivo central dessa manobra não é apenas ter renda passiva para aumentar as despesas do mês. A inteligência do processo consiste em utilizar esse fluxo constante para criar um escudo de proteção. Imagine receber dividendos de forma bastante previsível e usar esse repasse mensal para alimentar aplicações de liquidez imediata. Você pega o dinheiro gerado e aporta em um CDB de resgate diário ou em um fundo conservador de alta liquidez. Mês após mês, você amplia o seu capital e constrói a sua reserva de emergência aproveitando o efeito dos juros compostos. O dinheiro novo protege o patrimônio, reduzindo, mês a mês, a necessidade de descapitalizar a sua base principal.
“Nunca, nunca permita que a pressa do mercado decida o valor do seu suor.”
O modelo de Sociedade em Conta de Participação da FNCD Capital funciona como o combustível ideal para esse motor de caixa. Devidamente prevista no Código Civil Brasileiro, a SCP oferece um formato onde você participa dos resultados de uma operação privada sem lidar com a burocracia do negócio.
A FNCD Capital, senta na cadeira executiva para operar ativamente com o spread de câmbio. Essa atividade mapeia as diferenças de preço na compra e venda de moedas estrangeiras, executando estratégias com bases jurídicas sólidas, totalmente descorrelacionadas da montanha-russa da bolsa de valores. O resultado prático para quem entra nesse modelo de negócios é a previsibilidade do caixa.
Os dividendos acordados em contrato chegam à sua conta bancária pontualmente todo dia 10 de cada mês. O repasse acontece livre da cobrança de imposto de renda sobre os lucros distribuídos e sem as taxas de administração que costumam corroer o capital nos bancos. Sabendo a data exata e o valor do recebimento, você consegue automatizar a sua defesa financeira. No dia seguinte, esse dinheiro já pode ser direcionado para os seus investimentos de liquidez. Aos poucos, você forma um colchão de segurança espesso o suficiente para barrar qualquer emergência, deixando as suas propriedades físicas descansarem e se valorizarem com o passar dos anos.
“Trabalhe com propósito, invista com estratégia e descanse com previsibilidade.”
A participação nas operações da FNCD Capital encontra a harmonia ideal girando na casa dos dez a quinze por cento do seu volume total de capital. Essa proporção age como um injetor de recursos novos no seu ecossistema. Proteger o seu legado significa fechar as portas para o acaso. Converse com profissionais focados em preservação de recursos e blindagem patrimonial. Os nossos consultores avaliam a sua necessidade de caixa rápido e desenham um percurso sob medida. A FNCD Capital trabalha para garantir que o seu dinheiro trabalhe a seu favor.